Прогноз дефіциту: чому ціни на оперативну пам'ять не впадуть
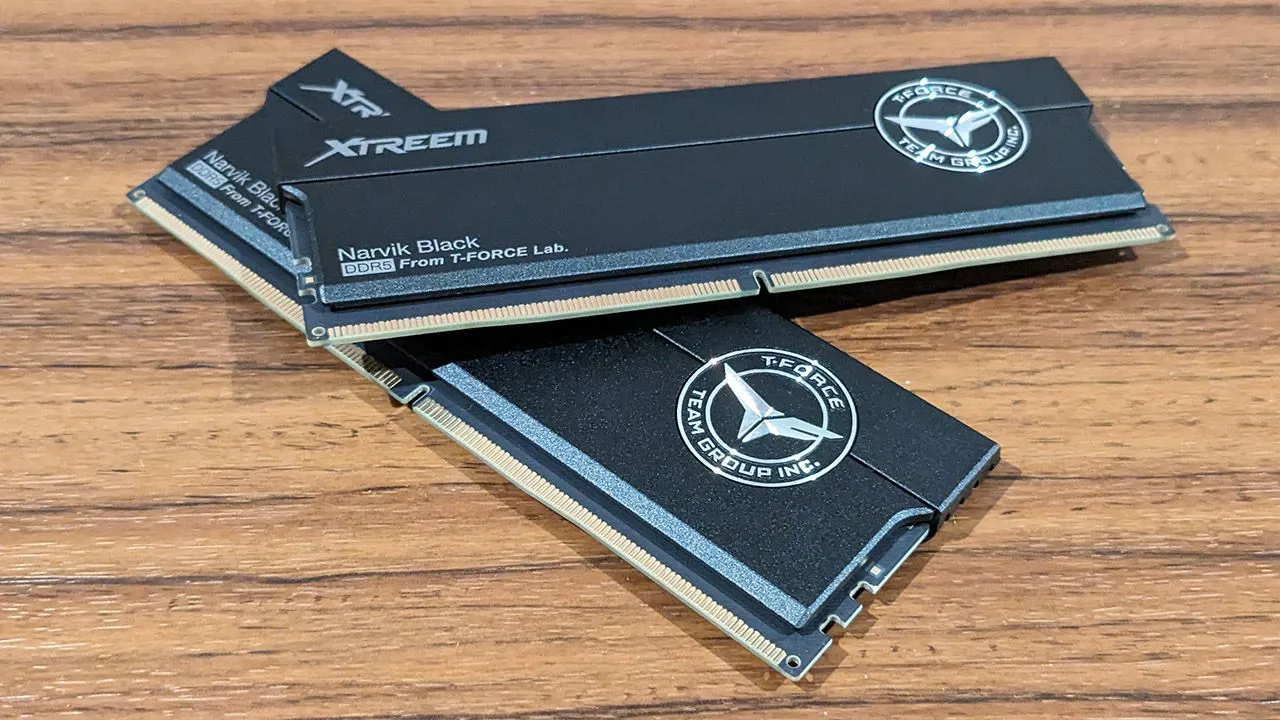
Ситуація на ринку пам'яті стає дедалі складнішою, і, за словами експертів, найгірші часи ще попереду. Генеральний директор виробника модулів пам'яті TeamGroup, Чень Чін, попередив, що ми ще не побачили піку поточної кризи постачання. На відміну від очікувань багатьох споживачів, які сподівалися на зниження вартості компонентів, Чень стверджує, що навіть протягом 2027 року жодного спаду цін не спостерігатиметься.
Згідно зі звітом BigGo Finance, найважчий період дефіциту очікується відтепер до середини наступного року. Ситуація може стати настільки критичною, що постачання DRAM перейде у фазу, коли «навіть гроші не зможуть забезпечити покупку товарів». Якщо зараз споживачі стикаються з високою вартістю, то в найгіршому сценарії вони можуть зіткнутися з повною відсутністю доступного продукту на полицях магазинів.
Зміна пріоритетів: корпоративний сектор проти споживачів
Виробники пам'яті активно адаптуються до нових економічних реалій, зміщуючи фокус на найбільш прибуткові сегменти. Компанія TeamGroup продемонструвала вражаючі фінансові результати, зафіксувавши рекордний квартальний дохід у розмірі NT$10,139 мільярда (приблизно $308 мільйонів). Це на 34% більше порівняно з попереднім кварталом, що свідчить про високу маржинальність у поточних умовах.
Однак цей прибуток досягається за рахунок зміни цільової аудиторії. Раніше лише чверть бізнесу TeamGroup була зосереджена на B2B-сегменті (продажах іншим компаніям), тоді як більшість продукції йшла на споживчий ринок. Зараз ситуація кардинально змінилася: дві третини продажів компанії припадає на корпоративних клієнтів та дата-центри. Це означає, що великі гравці ринку отримують пріоритет у розподілі дефіцитних ресурсів, залишаючи звичайних користувачів на периферії постачання.
Чому дата-центри отримують пріоритет?
Попит на обчислювальні потужності в умовах розвитку штучного інтелекту змушує виробників віддавати перевагу великим контрактам. Для компаній на кшталт TeamGroup продажі напряму дата-центрам є набагато вигіднішими, ніж робота з роздрібними мережами, що створює додатковий дефіцит для персональних комп'ютерів.
Ринкова рівновага та довгострокові перспективи
Пошук балансу між попитом і пропозицією на ринку DRAM є завданням не на найближчі місяці. Чень Чін зазначає, що навіть за наявності міцних зв'язків із постачальниками, які дозволяють отримувати інвентар навіть за преміальними цінами, проблема постачання залишається ключовою. За його оцінками, рівновага може бути досягнута не раніше другої половини 2028 року або навіть пізніше.
Питання вартості стає логічним наслідком дефіциту. «Як ціни можуть впасти, коли нічого не залишилося?» — ставить риторичне питання керівник TeamGroup. Цей підхід підкреслює, що поки обсяги виробництва не наздоженуть глобальний попит, будь-які спроби знизити ціни будуть марними. Ринок перебуває в стані, де дефіцит є не тимчасовим явищем, а довгостроковим структурним фактором.
FAQ
Коли ціни на оперативну пам'ять почнуть знижуватися?
Згідно з прогнозами CEO TeamGroup, зниження цін не очікується найближчим часом. Навіть протягом 2027 року тренд на падіння вартості не буде помітним. Повна стабілізація ринку та встановлення балансу між попитом і пропозицією можливі лише після другої половини 2028 року.
Хто отримає пріоритет у постачанні DRAM?
Пріоритет у розподілі дефіцитних компонентів отримують корпоративні клієнти, дата-центри та підприємства. Виробники, такі як TeamGroup, зміщують фокус на B2B-сегмент, оскільки він забезпечує стабільніший і вищий дохід порівняно з роздрібним споживчим ринком, що створює труднощі для звичайних користувачів.
Які наслідки дефіциту для звичайних покупців?
Для звичайних споживачів дефіцит означає дві основні проблеми: стабільно високі ціни та потенційну відсутність товару в продажу. Існує ризик ситуації, коли через критичний брак компонентів пам'ять стане недоступною для купівлі навіть за дуже високу ціну, оскільки виробники зосередяться на великих замовленнях.
Підсумки ринкової ситуації
Поточна криза на ринку оперативної пам'яті має глибоке коріння та тривалий горизонт впливу. Переорієнтація виробників на корпоративний сектор та дата-центри створює стійкий дисбаланс, який зашкодить звичайним споживачам. Оскільки рівновага очікується не раніше кінця 2028 року, ринку варто готуватися до тривалого періоду високої волатильності та дефіциту. Споживачам рекомендується враховувати ці фактори при плануванні оновлення своїх систем, оскільки доступність компонентів може стати не менш критичною проблемою, ніж їхня вартість.